Annonce – sponsoreret indhold.
Leje eller køb bolig er et dilemma, som tusindvis af københavnere står overfor hvert år. Måske er du ny i byen, midt i et jobskifte eller på vej ud af et forhold – og du ved simpelthen ikke, om det giver mening at binde dig til et boligkøb lige nu. Det korte svar er: Det kommer an på din situation. Men med de rette informationer kan du træffe et valg, du ikke fortryder. Denne artikel giver dig et ærligt overblik over økonomien, fleksibiliteten og de praktiske forhold ved begge muligheder, så du kan vurdere, hvad der passer til dit liv lige nu.
- Køb kræver typisk 5 % i udbetaling plus omkostninger – leje binder ikke din opsparing
- Leje giver fleksibilitet ved usikkerhed; køb giver stabilitet og potentiel værdistigning
- I København er udbuddet presset for både lejere og købere – kend dit budget før du søger
- Din livssituation afgør ofte mere end regnearket, hvad der er det rigtige valg
Hvornår giver det mening at leje frem for at købe?
Valget mellem leje eller køb bolig handler sjældent kun om kroner og øre. Din livssituation spiller en afgørende rolle. Leje er ofte det mest fornuftige, når du befinder dig i en overgangsfase – fx hvis du er ny i København og ikke kender bydelene godt nok til at vide, hvor du vil bo permanent. Det samme gælder, hvis du afventer en skilsmisse, netop har skiftet job eller forventer at flytte inden for et par år.
En lejekontrakt giver dig mulighed for at afprøve et kvarter uden at binde flere hundrede tusinde kroner i udbetaling og handelsomkostninger. Vil du hurtigt danne dig et overblik over, hvad markedet tilbyder, kan du starte med at kigge på en lejebolig København – her får du et realistisk indtryk af huslejeniveauer og boligtyper, så du kan sammenligne med dit budget.
Leje er også relevant, hvis din økonomi er usikker. Har du ikke den nødvendige opsparing, eller er din indkomst midlertidig (fx projektansættelse eller freelance), kan det være risikabelt at kaste sig ud i et køb. Som lejer hæfter du ikke for vedligeholdelse af ejendommen, og du undgår de store uforudsete udgifter, som et tag eller et fyr kan medføre.
Økonomien bag leje versus køb i København
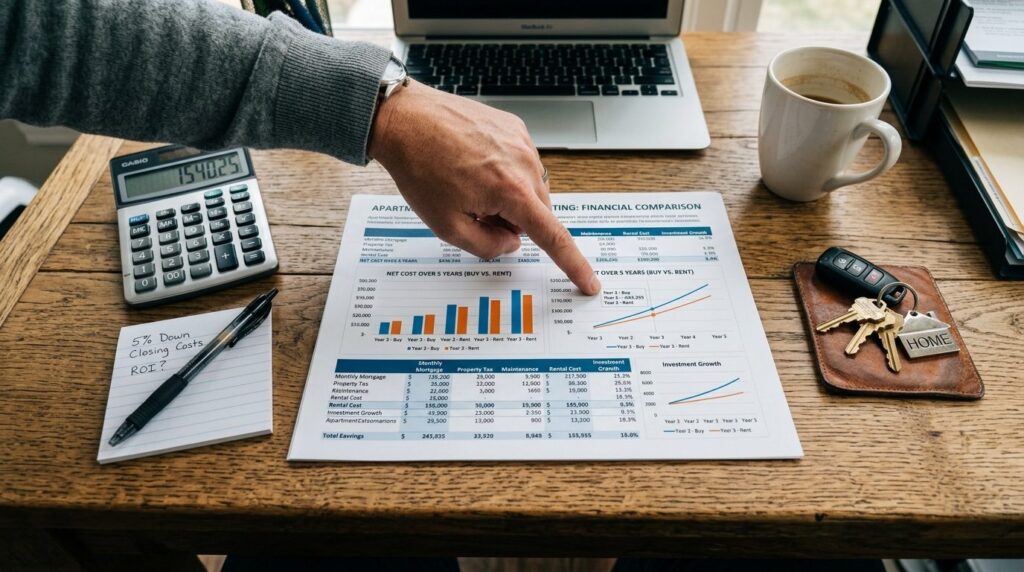
Mange tror automatisk, at køb altid er billigere “i det lange løb”. Men regnestykket er mere nuanceret, især i København, hvor kvadratmeterpriserne er blandt landets højeste.
Udgifter ved køb
Når du køber bolig, skal du typisk have mindst 5 % af købesummen som udbetaling. Dertil kommer handelsomkostninger: tinglysningsafgift, advokat eller boligkøberrådgiver, evt. ejerskifteforsikring og bankens etableringsgebyr på lånet. Som tommelfingerregel kan du regne med, at omkostningerne ved selve handlen løber op i 3-5 % af købesummen ud over udbetalingen.
Som ejer betaler du også:
- Ejerudgifter – grundskyld, ejendomsværdiskat og evt. fællesudgifter i en ejerforening
- Vedligeholdelse – både løbende og uforudsete reparationer
- Renteudgifter – og husk, at rentefradraget kun delvist opvejer udgiften
Til gengæld opbygger du friværdi over tid, og du kan potentielt få del i værdistigninger, hvis markedet udvikler sig positivt.
Udgifter ved leje
Som lejer betaler du en fast månedlig husleje, der typisk inkluderer en del af de udgifter, ejeren ellers skulle have dækket. I København ligger huslejen for en 2-3 værelses lejlighed på populære adresser ofte mellem 12.000 og 20.000 kr. om måneden – for nybyggeri i attraktive områder som Carlsberg Byen eller Teglholmen kan det være højere.
Fordelen er, at du kender din faste udgift. Du hæfter ikke for nyt tag, udskiftning af vinduer eller en defekt varmepumpe. Til gengæld opbygger du ingen friværdi, og huslejen forsvinder, uden at du ejer noget bagefter.
Sammenligning: Hvad får du for pengene?
| Faktor | Leje | Køb |
|---|---|---|
| Startkapital | Depositum (typisk 3 mdr. husleje) + evt. forudbetalt leje | Min. 5 % udbetaling + 3-5 % i handelsomkostninger |
| Månedlig udgift | Fast husleje (forudsigelig) | Ydelse på lån + ejerudgifter + vedligehold (variabel) |
| Binding | Typisk 3 mdr. opsigelse | Salgsproces kan tage måneder; handelsomkostninger ved salg |
| Vedligeholdelse | Udlejers ansvar (større ting) | Dit ansvar – både planlagt og uforudset |
| Opsparing/friværdi | Ingen opbygning | Friværdi opbygges ved afdrag og evt. værdistigning |
| Fleksibilitet | Høj – let at flytte | Lav – bundet af salgsproces |
| Risiko ved prisfald | Ingen | Du kan tabe penge ved salg |
Det københavnske boligmarked: Hvad møder du i praksis?
København er et presset marked, uanset om du vil leje eller købe. Efterspørgslen overstiger udbuddet, og det påvirker både priser og ventetid.
Købermarkedet
Ejerlejligheder i de centrale bydele kræver ofte hurtig handling og et solidt finansieringsbevis fra banken, før du overhovedet kan byde. Priserne pr. kvadratmeter varierer markant mellem fx Nordvest og Østerbro, så dit budget definerer i høj grad, hvilke kvarterer der er realistiske. Banken vil typisk vurdere din økonomi ud fra husstandens samlede indkomst, eksisterende gæld og din opsparing.
Lejemarkedet
På lejemarkedet er der konkurrence om de attraktive boliger. Nye lejligheder i områder som Sydhavn, Nordhavn og Carlsberg Byen har ofte ventelister eller mange ansøgere. Private udlejere vælger ofte lejere med stabil indkomst og gode referencer. En struktureret ansøgning med dokumentation for din økonomi kan øge dine chancer.
Konkrete situationer: Hvornår er leje det rigtige – og hvornår er køb bedst?
Lad os se på nogle typiske scenarier:
Leje giver mest mening, hvis du:
- Er ny i København – Du kender ikke bydelene, og et fejlkøb kan koste dyrt at rette op på
- Forventer at flytte inden for 2-3 år – Handelsomkostninger spiser en stor del af eventuel værdistigning
- Har usikker indkomst – Freelance, projektansættelse eller nystartet selvstændig
- Afventer det rette køb – Du vil ikke presses til at købe noget halvgodt, bare fordi du står uden bolig
- Er midt i en skilsmisse – Økonomien er uafklaret, og du ved ikke, hvad du har råd til
Køb giver mest mening, hvis du:
- Planlægger at blive i mange år – Typisk anbefales en tidshorisont på mindst 5-7 år for at opveje handelsomkostninger
- Har stabil indkomst og opsparing – Du kan håndtere uforudsete udgifter uden at komme i klemme
- Vil opbygge friværdi – Afdrag på lånet er en form for tvungen opsparing
- Ønsker at sætte dit præg på boligen – Som ejer kan du renovere og tilpasse efter behov
Overvejer du at købe en bolig med potentiale for både privat og erhvervsmæssig brug, kan det være relevant at læse mere om blandet ejendom til bolig og erhverv for at forstå reglerne.
Praktiske råd: Sådan kommer du videre
Uanset om du hælder mod at leje eller købe, er der nogle skridt, du bør tage:
Hvis du overvejer at leje:
- Læg et realistisk budget – Huslejen bør typisk ikke overstige 30-35 % af din nettoindkomst, så du har råd til andet end fire vægge
- Forbered din ansøgning – Saml lønsedler, ansættelseskontrakt og evt. referencer fra tidligere udlejere
- Kend dine rettigheder – Lejeloven beskytter dig som lejer, bl.a. ved fraflytning og huslejestigning. Læs op eller søg rådgivning hos Lejerforeningen
- Vær hurtig – Gode lejeboliger i København forsvinder hurtigt. Opret evt. en boligagent, så du får besked om nye boliger
Hvis du overvejer at købe:
- Få en forhåndsgodkendelse i banken – Så ved du præcis, hvad du kan byde, og sælgeren tager dig seriøst
- Regn på de reelle udgifter – Ikke kun ydelsen på lånet, men også ejerudgifter, forsikringer og vedligehold
- Brug en boligkøberrådgiver eller advokat – De gennemgår dokumenter og fanger faldgruber, du selv kan overse
- Tænk langsigtet – Kan boligen rumme ændringer i din livssituation de næste mange år?
Finanstilsynet og Forbrugerrådet Tænk har begge vejledninger om, hvad du bør overveje ved boligkøb. Søg altid individuel rådgivning, hvis du er i tvivl om din økonomi.
Ofte stillede spørgsmål
Hvor længe skal jeg bo i en bolig, før køb kan betale sig?
Som tommelfingerregel anbefales det at blive boende i mindst 5-7 år, hvis køb skal kunne betale sig økonomisk. Handelsomkostninger ved både køb og salg er betydelige, og en kort ejertid giver sjældent nok tid til at opveje dem – medmindre boligen stiger markant i værdi, hvilket ingen kan garantere.
Kan jeg leje, mens jeg leder efter den rigtige bolig at købe?
Ja, og det er en strategi, mange bruger. Ved at leje undgår du at stå uden tag over hovedet, og du kan tage dig tid til at finde det rigtige køb uden at føle dig presset. Vær opmærksom på, at du typisk har 3 måneders opsigelse som lejer, så planlæg din timing, når du finder en købsbolig.
Hvad skal jeg være opmærksom på i en lejekontrakt?
Læs kontrakten grundigt – især afsnit om opsigelsesvarsel, vedligeholdelsespligt, depositum og regler for fraflytning. Tjek, om huslejen er reguleret efter lejeloven eller fri markedsleje, da det påvirker dine muligheder ved eventuelle huslejestigninger. Ved tvivl kan Lejerforeningen eller en advokat hjælpe med at gennemgå kontrakten.